Walter Polido *
A Lei de Seguros (15.040/2024), vigente desde 11.12.2025, inovou e muito no tratamento dos sinistros. O Código Civil de 2002 concentrava nos arts. 771 e 772 a obrigação de comunicar a ocorrência e as consequências da mora no pagamento da indenização. A nova lei dedica à matéria os arts. 66 a 88, com procedimentos, prazos e consequências que alcançam o segurado, a seguradora e também o regulador-liquidante. Há avanços, mas há igualmente disposições cuja aplicação suscita dificuldades e tende a produzir conflitos.
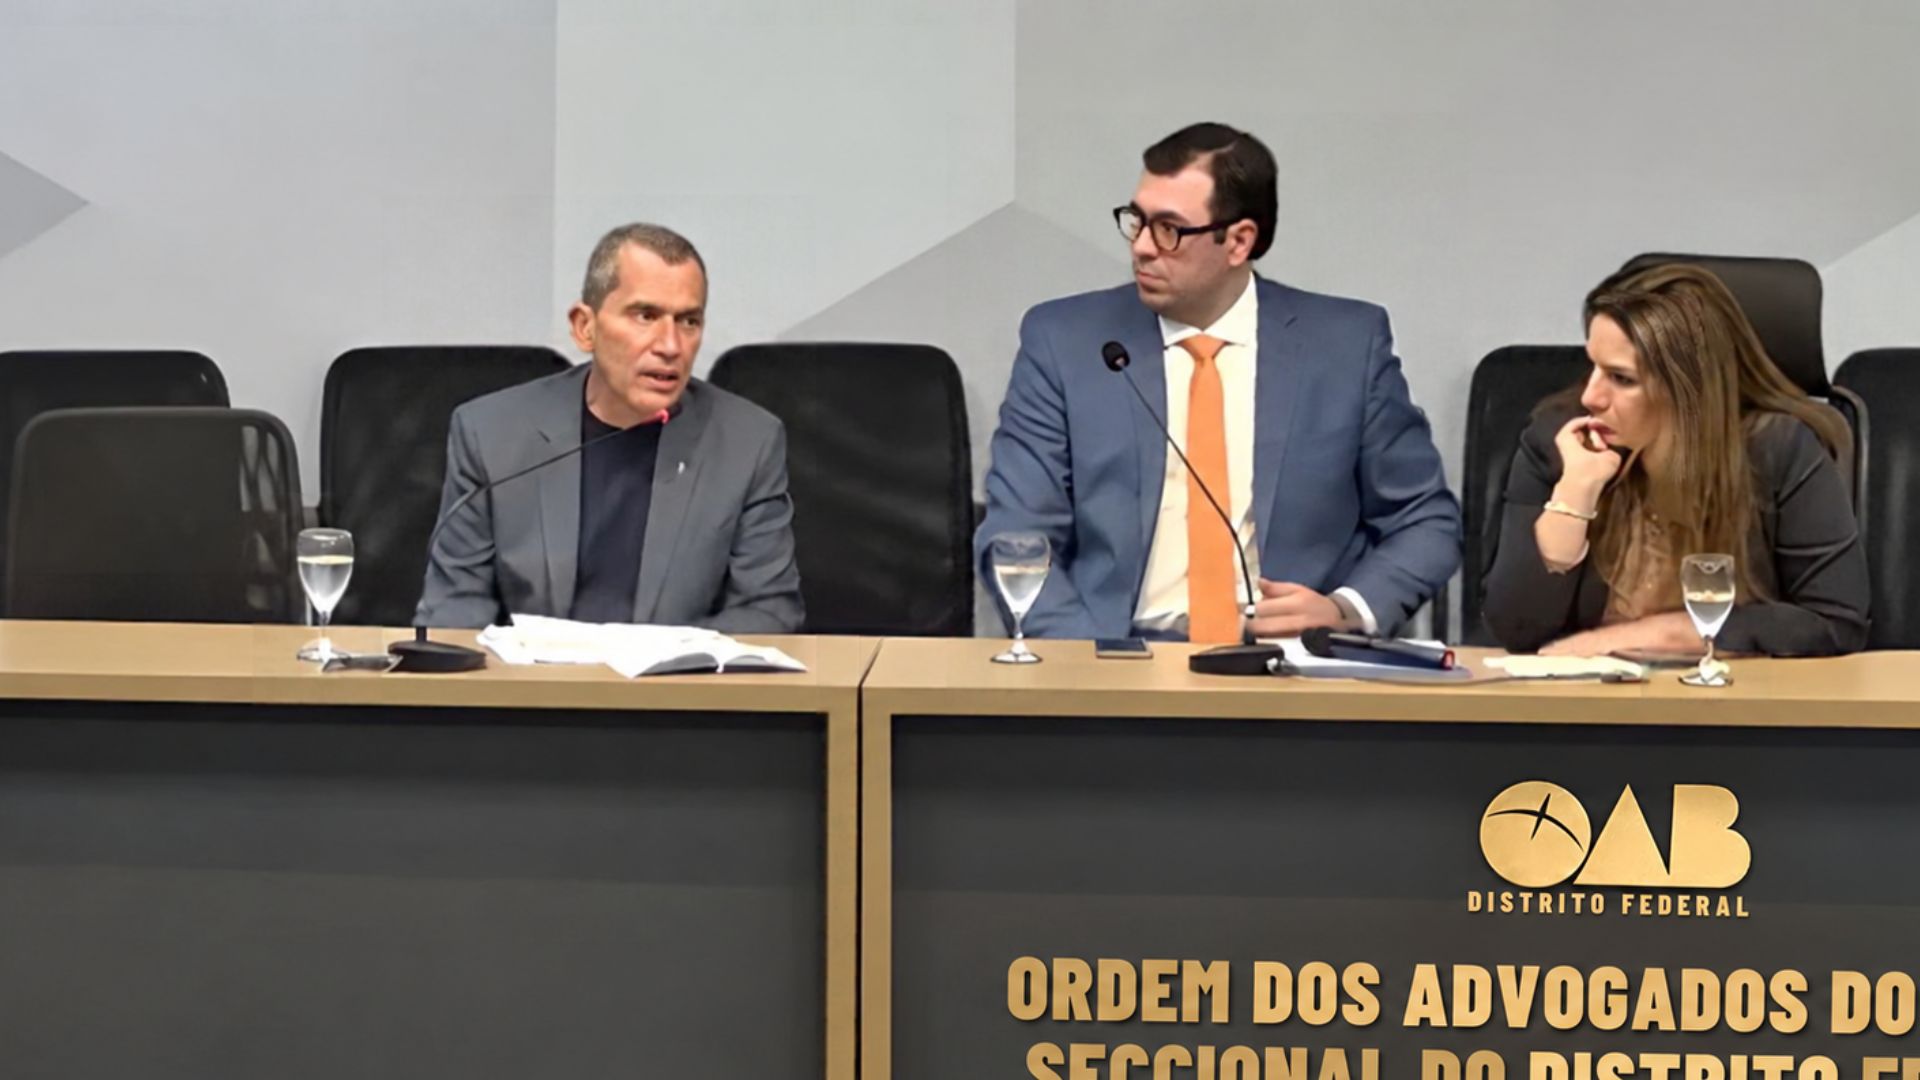
Essas questões foram objeto de minha exposição no Simpósio Nova Lei de Seguros e Processo, realizado pela OAB/DF e AIDA. A discussão interessa especialmente àqueles que atuam na regulação dos sinistros, pois a lei exige mudanças nos procedimentos e na comunicação entre as partes.
O art. 66 começa por ampliar o dever de aviso. Além do sinistro materializado, o segurado deve comunicar a iminência de seu acontecimento. Ora, essa situação nem sempre pode ser facilmente detectada, menos ainda de maneira uniforme nos diferentes ramos de seguros. O objetivo de evitar prejuízos à seguradora oferece um parâmetro interpretativo, mas não elimina as dificuldades práticas.
O legislador atribuiu à seguradora, no art. 74, o ônus de provar a inexistência da lesão ou que ela não decorreu, no todo ou em parte, dos riscos garantidos, diante da apresentação, pelo interessado, de elementos indicativos de lesão ao interesse protegido. É uma tarefa árdua, cuja execução pressupõe investigação técnica adequada.
Nos arts. 75 a 88, a lei disciplina a regulação e a liquidação. A primeira identifica as causas e os efeitos do fato comunicado; a segunda quantifica os valores devidos. Esses procedimentos eram conduzidos, em grande medida, pelos usos e costumes, pelas regras infralegais e pelas disposições das apólices. Agora receberam tratamento legal próprio.
O art. 77 determina sua realização simultânea, sempre que possível. A ressalva é necessária. Nos sinistros complexos, a apuração das causas e a quantificação definitiva dos prejuízos nem sempre podem caminhar juntas. Isso não autoriza, contudo, reter parcelas já apuradas. Os adiantamentos constituem obrigação da seguradora, e não mera prerrogativa. O regulador e o liquidante devem informar prontamente as quantias apuradas, respondendo solidariamente pelos danos decorrentes da demora quando descumprirem esse dever.
Outro ponto sensível é o relatório de regulação e liquidação, considerado documento comum às partes pelo art. 82. Negada a cobertura, devem ser disponibilizados os documentos que fundamentaram a decisão. A proteção dos elementos confidenciais ou sigilosos por lei, ou capazes de causar danos a terceiros, comporta a ressalva de decisão judicial ou arbitral, conforme o art. 83.
Há consequências relevantes. Investigações de fraude, informações industriais e dados de terceiros podem integrar o procedimento. A transparência exige cuidado técnico e jurídico na elaboração dos documentos. O informalismo das comunicações internas pode criar embaraços quando seu conteúdo passa a ser conhecido fora da seguradora.
A maior polêmica está no art. 86: o prazo máximo de 30 dias para manifestação sobre a cobertura, sob pena de decadência do direito de recusá-la. Ora, a seguradora tem a obrigação de regular o sinistro. Não se trata simplesmente de um direito potestativo de negá-lo. A consequência estabelecida pelo legislador merece reflexão, especialmente nos riscos que demandam perícias complexas.
O prazo pressupõe a reclamação ou o aviso acompanhado de todos os elementos necessários à decisão, os quais devem estar arrolados nos documentos do seguro. A determinação do que seja necessário, contudo, pode suscitar divergências e judicialização. A seguradora tem o direito de conferir o que lhe é apresentado. Ninguém paga uma conta sem conferir.
A solicitação justificada de documentos complementares, possíveis de serem produzidos pelo interessado, suspende o prazo, por no máximo duas vezes. Nos seguros de veículos automotores e nos demais em que a importância segurada não exceda 500 salários mínimos, admite-se apenas uma suspensão. Suspender não é interromper: o tempo já transcorrido não desaparece. A lei restringiu práticas que permitiam prolongar excessivamente a regulação mediante sucessivas exigências documentais.
Para as modalidades submetidas às disposições específicas da Resolução CNSP nº 496/2026, o prazo pode alcançar 120 dias, observadas as regras de aplicação da norma. A distinção reconhece dificuldades que não se apresentam da mesma maneira nos seguros massificados.
Negada a cobertura, a justificativa deve ser expressa e motivada. Prevalece a vinculação aos fundamentos apresentados, ressalvada a descoberta posterior de fatos anteriormente desconhecidos. As negativas exigem, portanto, fundamentação técnica e jurídica consistente, inclusive diante de eventual discussão judicial.
Reconhecida a cobertura, o art. 87 estabelece, como regra, 30 dias para pagamento, com disciplina própria de documentos complementares e suspensão. Isso não autoriza utilizar automaticamente dois períodos sucessivos quando a regulação e a liquidação poderiam ser concluídas simultaneamente. A complexidade efetiva do sinistro deve ser considerada.
Finalmente, o art. 88 determina multa de 2%, correção monetária, juros legais e responsabilidade por perdas e danos decorrentes da mora. Aquilo que já encontrava respaldo na construção jurisprudencial passa a estar expressamente positivado.
A Lei de Seguros impõe mudanças que ultrapassam a redação das apólices. As seguradoras e seus prestadores precisam rever procedimentos, qualificar equipes e aprimorar a comunicação. Os padrões devem ser modificados e melhorados, de modo a evitar conflitos desnecessários. O sinistro exige rigor técnico, e a forma de conduzi-lo pode gerar responsabilidades adicionais à própria obrigação de indenizar.
* Walter Polido é diretor da Conhecer Seguros. Mestre em Direitos Difusos e Coletivos, advogado, técnico-especialista em seguros e resseguros, consultor da Polido e Carvalho Consultoria em Seguros e Resseguros, também é árbitro em seguros e resseguros, parecerista, professor universitário e escritor.