A Reforma Tributária já está exigindo decisões das corretoras de seguros optantes pelo Simples Nacional. Esse regime ganhou relevância para o setor desde que a Lei Complementar nº 147/2014 abriu às corretoras de seguros o acesso ao Simples Nacional. Ao celebrar os dez anos dessa conquista, a Fenacor destacou os ganhos de simplificação tributária e operacional para o segmento trazidos pela mudança.
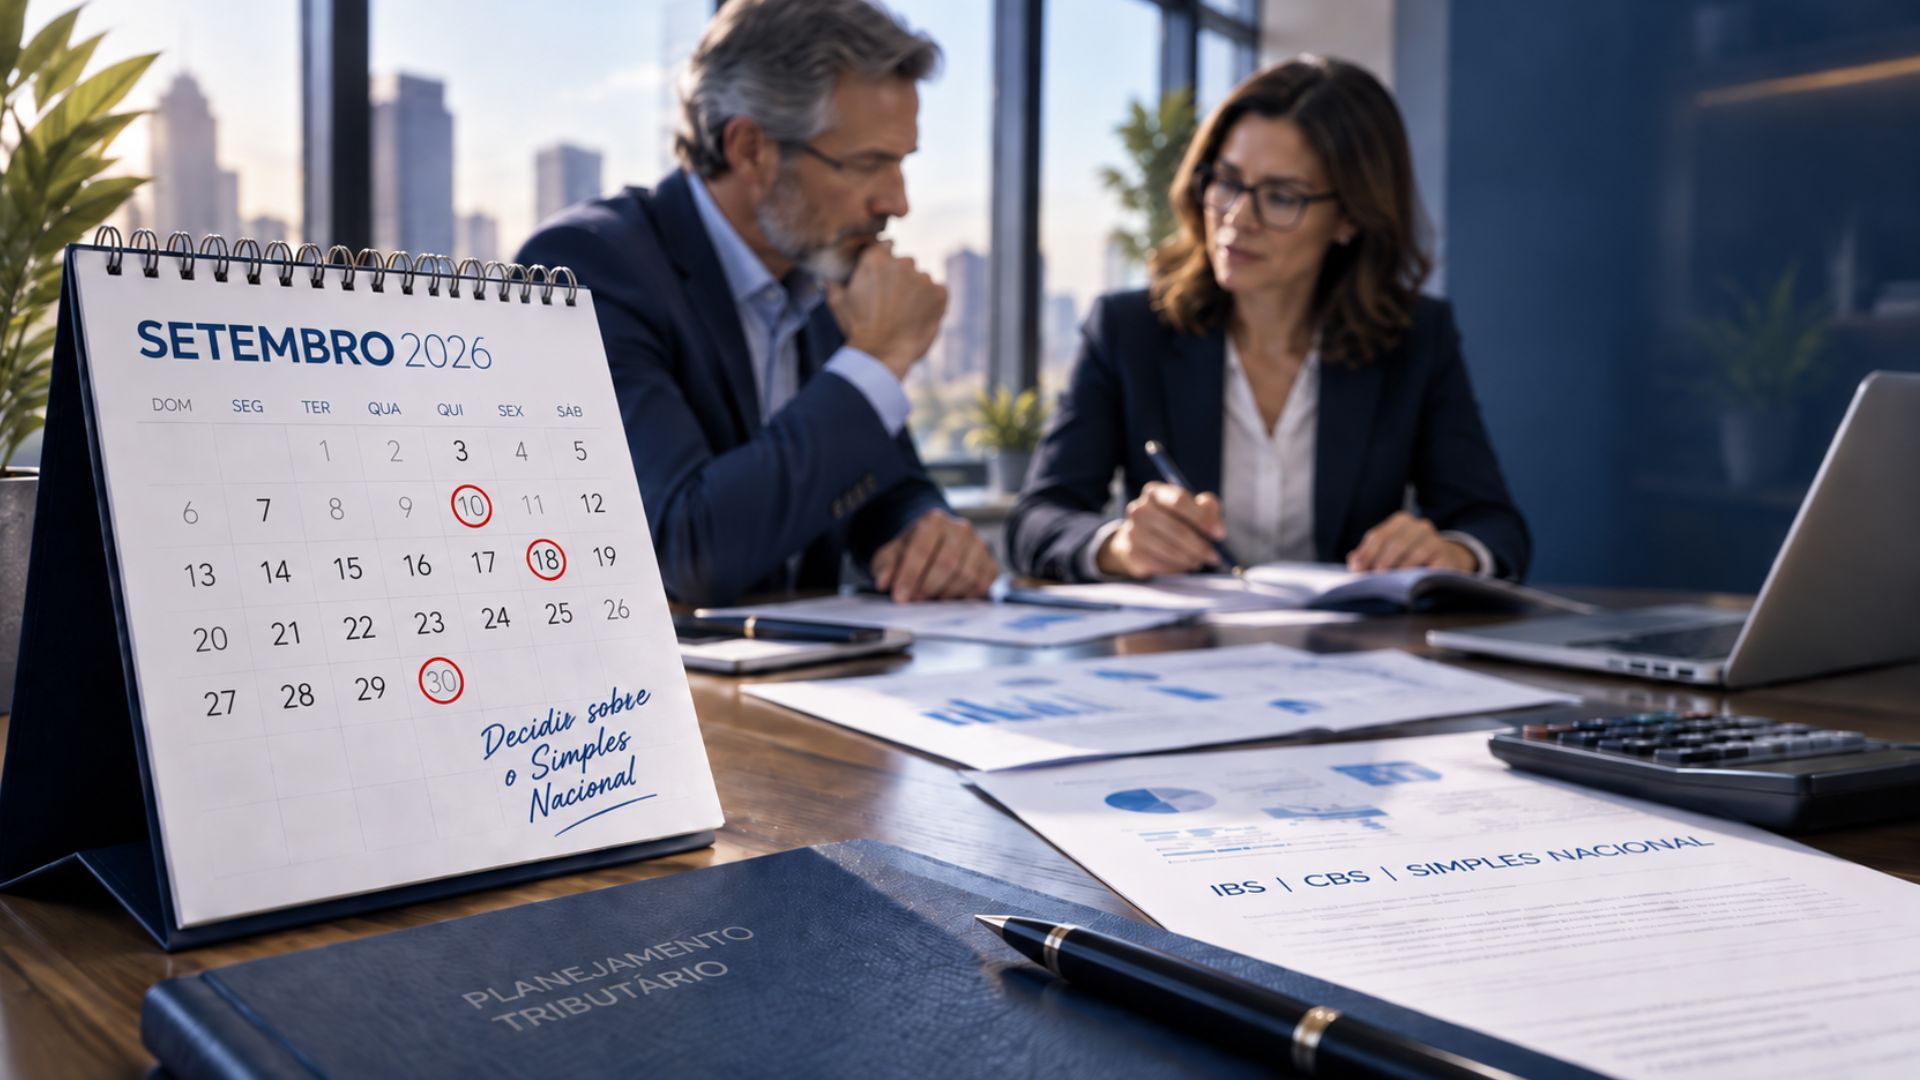
Em setembro de 2026, as corretoras devem decidir se manterão IBS e CBS dentro do Simples ou se passarão a calcular e recolher esses dois tributos pelo regime regular. A corretora que quiser continuar no atual regime, sem alterações, não precisa exercer opção alguma.
A segunda alternativa vem sendo chamada, informalmente, de “Simples híbrido” – o nome ajuda a entender a sistemática: a corretora continua no Simples Nacional, mas passa a apurar e recolher IBS e CBS fora do DAS. Para que passe a valer já para o primeiro semestre de 2027, a opção pelo regime regular deve ser feita durante o mês de setembro de 2026.
Não há uma resposta única: a escolha depende das características de cada corretora. Por exemplo, uma corretora com carteira concentrada em seguros comerciais e que tenha custos significativos com fornecedores pode ter mais razões para comparar os dois modelos. Por outro lado, uma corretora com negócios concentrados em pessoas físicas, com a maior parte de seus custos representada pela folha de pagamento pode escolher continuar como está, sem precisar formalizar qualquer opção em setembro.
Feita a opção pelo regime regular, ela poderá continuar produzindo efeitos nos períodos seguintes se não houver renúncia nos prazos previstos pela regulamentação.
A corretagem de seguros tem regras próprias
A intermediação de seguros integra o regime específico de serviços financeiros do IBS e da CBS, o que significa que a base de cálculo dos tributos e a sua apuração seguem critérios diferentes daqueles observados por empresas de prestação de serviços comuns.
Essa distinção não se aplica enquanto IBS e CBS forem calculados e recolhidos dentro do Simples. Ela passa a importar quando a corretora opta pelo regime regular, seguindo as regras específicas previstas para o setor, inclusive quanto à alíquota aplicável ao serviço.
Há uma particularidade da corretagem de seguros que pesa nessa análise: a comissão da corretora é operacionalmente paga pela seguradora, mas a legislação permite que o crédito relativo à intermediação seja aproveitado pelo cliente (o adquirente segurado) quando ele estiver sujeito ao regime regular e forem atendidas as demais condições legais.
A possibilidade de crédito existe nos dois modelos. A diferença é que, quando IBS e CBS permanecem dentro do Simples Nacional, o crédito do adquirente fica limitado ao valor desses tributos devido pela corretora segundo a sistemática do regime simplificado.
Um ponto que pode ter efeitos comerciais em carteiras empresariais: no Simples, IBS e CBS são determinados pelas regras e alíquotas aplicáveis ao próprio regime, o que significa que o valor do crédito que o cliente poderá aproveitar pode ser inferior ao que seria apurado caso a intermediação estivesse submetida ao regime regular.
Esse efeito não deve ser analisado isoladamente. O contador precisa avaliar a carga tributária da corretora em cada cenário e, quando isso for comercialmente relevante, o possível efeito dos créditos para os clientes empresariais sujeitos ao regime regular.
Compreender essa lógica também ajuda o corretor na conversa comercial, sem colocá-lo no papel de consultor tributário do cliente. Se surgir uma questão específica, ela deve ser encaminhada à área fiscal ou ao contador do cliente que pretende adquirir o seguro.
A conta deve considerar receitas, custos e despesas
A decisão deve considerar as receitas, os custos e as despesas.
Uma corretora com despesas concentradas em folha de pagamento e retiradas dos sócios (pró-labore) terá perfil diferente de outra que possui gastos elevados com sistemas, tecnologia, aluguéis, serviços de terceiros, marketing e outros fornecedores sujeitos a IBS e CBS.
No regime regular, determinadas aquisições podem permitir créditos de IBS e CBS, mas o corretor não precisa fazer essa classificação tributária sozinho. Nesse ponto, o apoio do contador é fundamental.
As receitas também precisam entrar nessa análise. Por exemplo, há corretoras que recebem receitas relacionadas a planos de assistência à saúde, consórcios, previdência, capitalização e outras atividades de intermediação. E, no caso dos planos de assistência à saúde, a intermediação possui disciplina específica própria.
A comparação deve abranger todos esses aspectos, pois o que interessa é o resultado líquido de cada alternativa, considerando-se créditos, atividades exercidas, perfil dos segurados e as exigências adicionais de controle, documentação e apuração.
O calendário continua após setembro de 2026
Caso uma corretora faça a opção pelo cálculo e recolhimento do IBS e CBS fora do Simples Nacional em setembro de 2026, o efeito dessa opção será válido para o primeiro semestre de 2027. Ainda em 2026, essa corretora poderá cancelar essa opção até 30 de novembro, de acordo com as regras atualmente divulgadas.
Independentemente da opção de cada participante do Simples Nacional, as novas regras de IBS e CBS aplicáveis passam a produzir efeitos, se não houver alteração normativa, a partir de 1º de janeiro de 2027.
Outra mudança operacional relevante ocorre a partir de 1º de novembro de 2026: as microempresas e empresas de pequeno porte optantes pelo Simples que prestam serviços sujeitos à emissão de NFS-e deverão utilizar a NFS-e de padrão nacional.
Além da análise tributária, vale confirmar com o contador e com o fornecedor de software se os sistemas utilizados pela corretora estarão preparados para as novas exigências documentais e para as informações relacionadas ao IBS e à CBS.
E, a partir de 1º de janeiro de 2027, deixa de existir a opção de calcular mensalmente os tributos do Simples com base apenas nas receitas efetivamente recebidas. Essa mudança merece atenção especial nas corretoras que recebem comissões de forma parcelada, inclusive acompanhando o recebimento das parcelas do prêmio pela seguradora. O momento de reconhecimento da receita e a emissão do documento fiscal deverão observar as regras aplicáveis a partir de 2027 e os procedimentos operacionais definidos para o setor.
O que levar para o contador
O contador já deverá possuir a maior parte dos dados fiscais, contábeis e financeiros necessários à simulação. O corretor pode complementar essa análise principalmente informando como sua carteira está distribuída entre seguros contratados por pessoas físicas, empresas optantes pelo Simples Nacional e empresas sujeitas ao regime regular de IBS e CBS. Também deve informar se a corretora obtém receitas de outras atividades além da corretagem de seguros.
Com essas informações, contador e corretor poderão comparar os dois cenários: manter IBS e CBS dentro do Simples ou permanecer no Simples Nacional e apurar esses dois tributos pelo regime regular.
Um aspecto que também deve ser considerado no Simples híbrido é o aumento da complexidade operacional. A corretora continuará com a apuração normal dos tributos que permanecem no Simples Nacional e, paralelamente, passará a apurar IBS e CBS pelo regime regular, com controles próprios sobre documentos fiscais, débitos, créditos e operações. Esse custo administrativo também deve entrar na decisão.
Com as informações, o corretor poderá decidir qual alternativa faz mais sentido para a realidade da sua corretora, sem basear a decisão apenas na experiência ou na opinião de outra corretora.