Por Sidney Dias*
Na proteção patrimonial mutualista (PPM), os grupos que forem formados podem precisar de seguro para construir uma camada adicional de proteção, transferindo parte de seus riscos. A Resolução CNSP nº 491/2026 prevê essa possibilidade em seu art. 60, estabelecendo que a administradora pode contratar seguro e resseguro para a transferência dos riscos das operações de proteção patrimonial mutualista. Quando a contratação tiver por finalidade transferir riscos do grupo de PPM, o próprio grupo deverá ser o beneficiário.
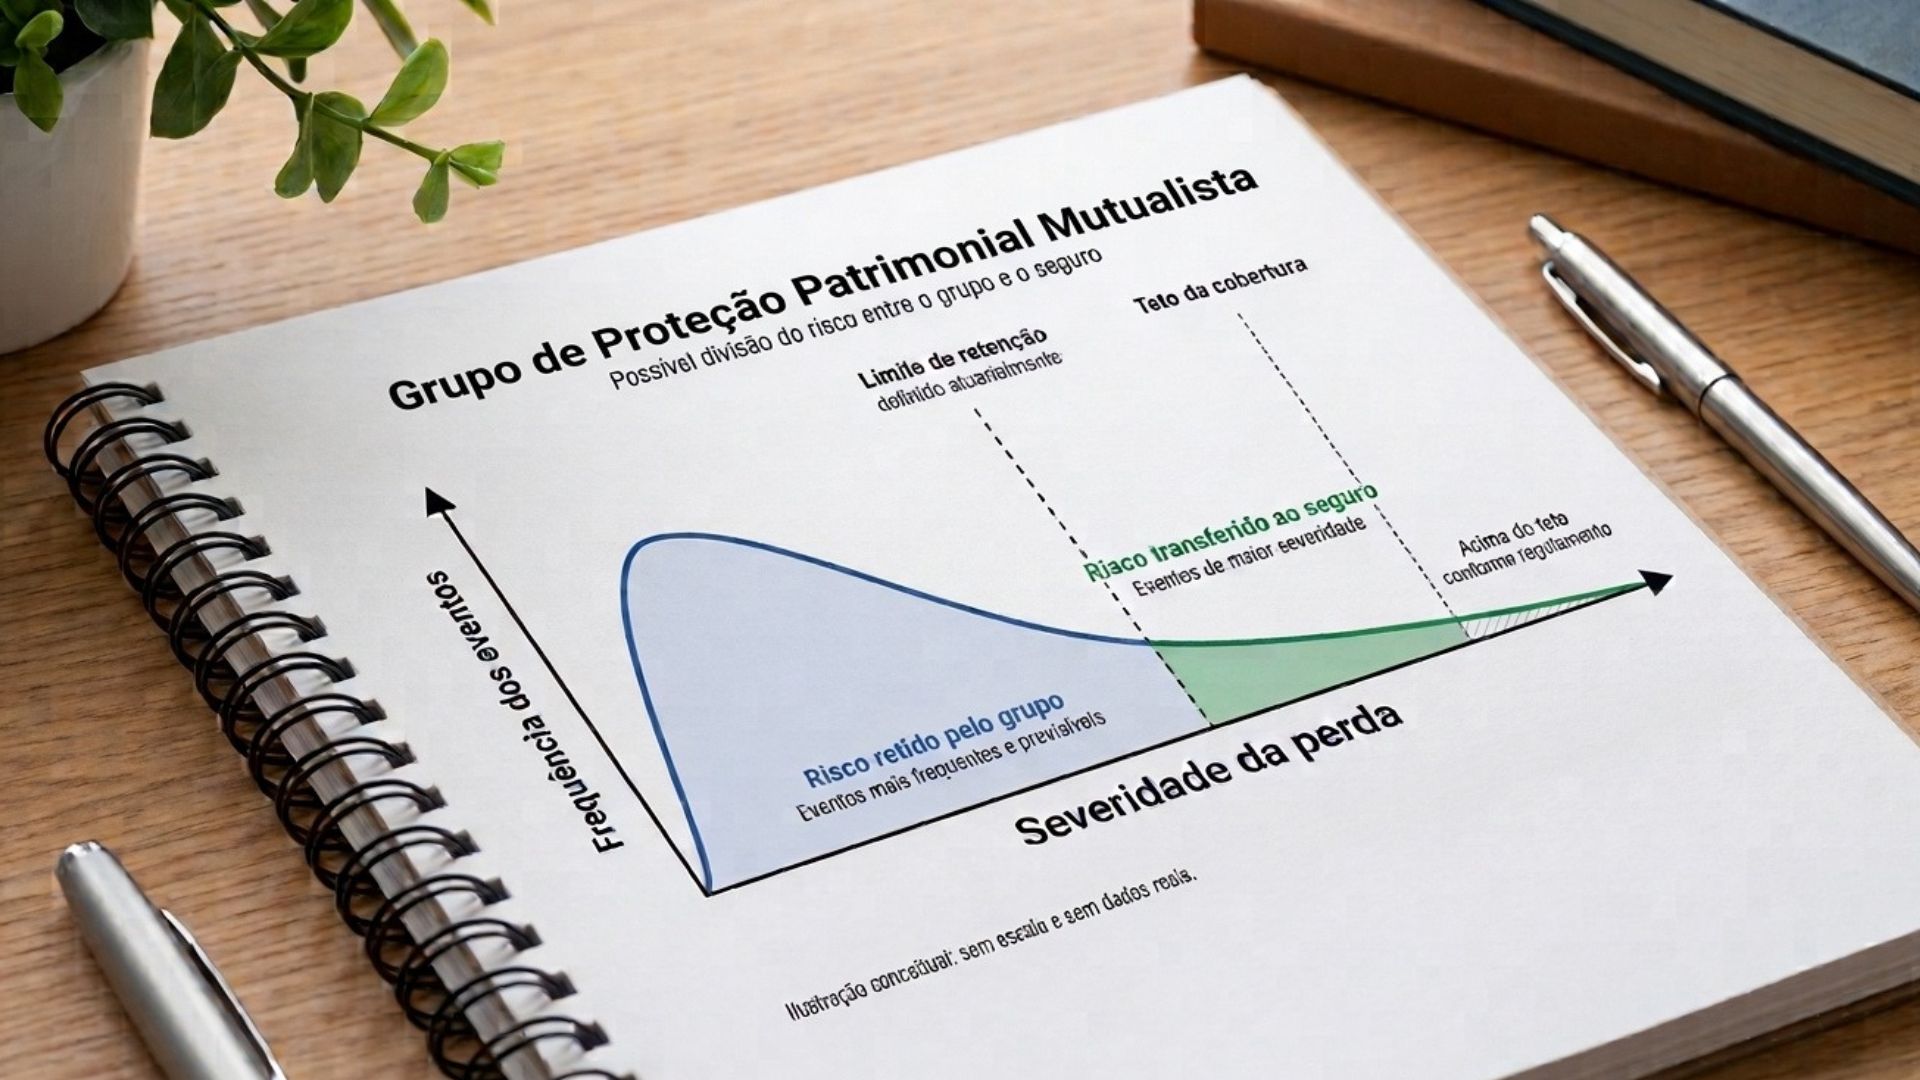
O seguro é um instrumento que podemos utilizar juntamente com outros mecanismos — como a contribuição de estabilização e o patrimônio líquido acumulado pelo grupo de PPM — para reduzir as oscilações dos rateios e contribuir para maior previsibilidade das contribuições que os participantes devem efetuar periodicamente.
Considerando uma arquitetura de gestão de riscos em camadas, podemos imaginar que, na primeira camada, permaneçam os eventos mais frequentes e previsíveis. Em uma segunda camada, o patrimônio acumulado pelo grupo pode ser utilizado para absorver desvios moderados em relação ao comportamento esperado do grupo de PPM. Em uma terceira camada, o seguro pode ajudar o grupo a lidar com perdas menos frequentes e de maior impacto, transferindo para a seguradora uma parcela da exposição capaz de produzir efeitos relevantes sobre o patrimônio e sobre as contribuições futuras dos participantes.
A decisão da administradora quanto à contratação de seguro para determinado grupo de PPM deve ser tecnicamente justificada. O art. 60, § 4º, da Resolução CNSP nº 491/2026 exige que essa decisão esteja baseada em metodologia aprovada pelo atuário responsável técnico da administradora, demonstrando a viabilidade da contratação, o benefício para o grupo e sua contribuição para a sustentabilidade da operação.
Um importante ponto de atenção diz respeito aos potenciais conflitos de interesse entre a administradora e seguradoras pertencentes ao mesmo grupo econômico, quando estas se enquadrarem no conceito regulamentar de partes relacionadas. O art. 90 da Resolução CNSP nº 491/2026 veda à administradora e aos grupos de PPM a realização, direta ou indireta, de operações comerciais, financeiras ou imobiliárias com partes relacionadas, ressalvadas as exceções expressamente previstas na própria norma. Entre essas exceções, atualmente não está prevista a contratação de seguro ou resseguro com empresa relacionada.
O aproveitamento do conhecimento existente dentro de um grupo econômico, sem que os recursos dos grupos de PPM se tornem automaticamente fonte de negócios para empresas relacionadas, é uma questão de governança que devemos considerar já no planejamento da estrutura da administradora.
* Sidney Dias é diretor da Conhecer Seguros
Veja também
>>> Administradoras de PPM: o que os 63 pedidos à Susep já revelam — e as perguntas que ficam sobre o futuro do mercado
>>> Administradoras de PPM: a conta fecha hoje só com a taxa de administração?
>>> Conhecer Seguros oferece consultoria especializada em Proteção Patrimonial Mutualista