Por Sidney Dias*
A contribuição mensal de estabilização dos Grupos de Proteção Patrimonial Mutualista (GPPM) está prevista no art. 69, parágrafo 1º, da Resolução CNSP nº 491/2026. Seu propósito é proporcionar maior previsibilidade aos participantes, reduzindo as oscilações naturalmente associadas ao rateio das despesas das instituições. Ela constitui recurso destinado ao próprio GPPM e está submetida ao regime de independência patrimonial estabelecido pelo art. 88-G do Decreto-Lei nº 73/1966, incluído pela Lei Complementar nº 213/2025.
O patrimônio de cada grupo é independente da administradora, da associação, dos demais grupos e dos participantes individualmente considerados, deve ser contabilizado de forma apartada e permanece protegido inclusive diante de eventual insolvência, intervenção, liquidação extrajudicial ou falência da administradora.
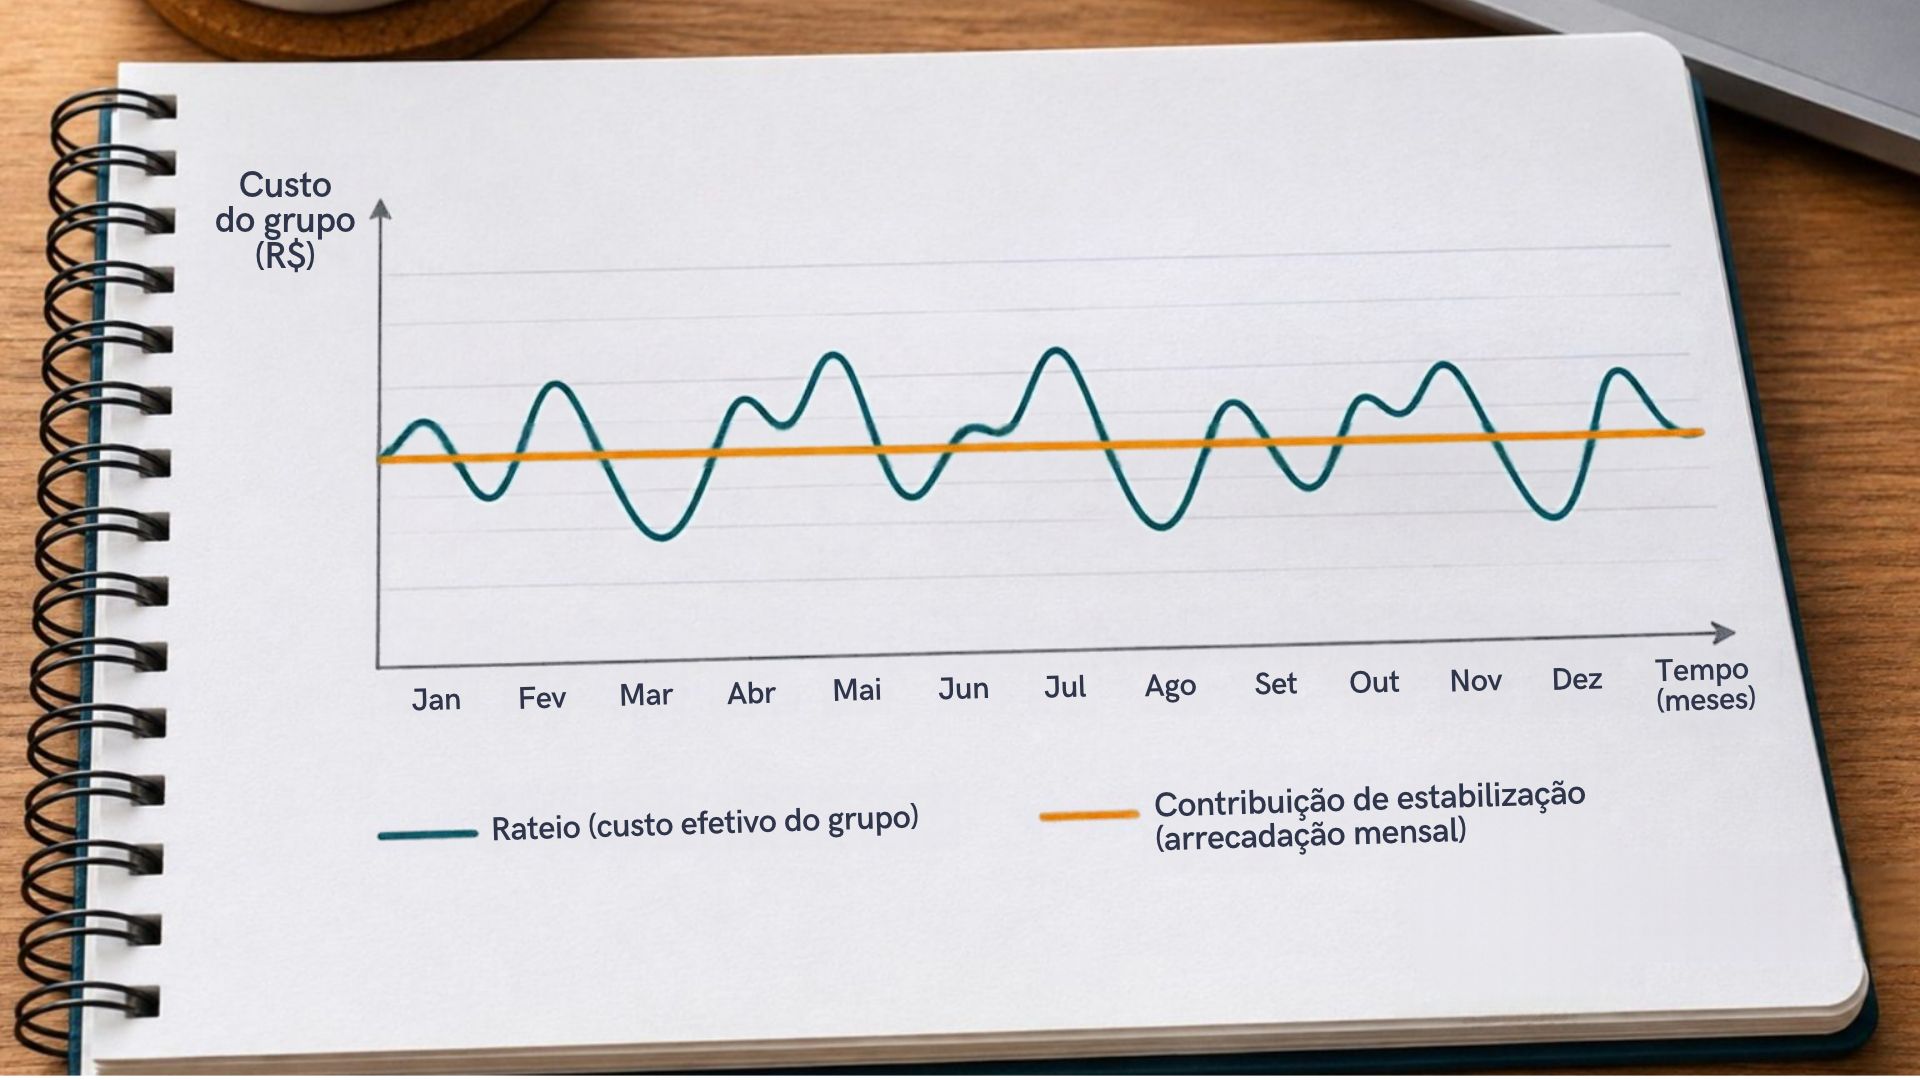
Como mecanismo de estabilização do rateio, sua lógica econômica é relativamente simples: a administradora institui uma contribuição mensal, previamente estipulada no contrato de participação, observando os critérios contratuais e a metodologia definida na nota técnica atuarial.
A contribuição de estabilização não substitui a apuração do rateio. O rateio efetivo continua sendo apurado conforme o art. 69 da Resolução CNSP nº 491/2026, considerando, entre outros componentes, os eventos pagos, a variação da PEL e da PEONA, os ativos redutores de seguro e resseguro, salvados, ressarcimentos, prêmios de seguro e resseguro, recuperações e demais receitas e despesas previstas na regulamentação.
Apesar de a Resolução CNSP nº 491/2026 mencionar separadamente a contribuição destinada ao custeio do rateio e a contribuição mensal de estabilização, não se trata, em condições normais, de duas cobranças independentes e cumulativas. A contribuição de estabilização funciona como a principal arrecadação mensal destinada a suavizar o financiamento do rateio. Somente quando ela, somada aos recursos disponíveis no patrimônio líquido do grupo, for insuficiente para cobrir o rateio apurado é que surgirá contribuição adicional destinada ao seu custeio.
No mês em que ocorrer a apuração do rateio, se o valor da contribuição mensal de estabilização for superior ao montante apurado, o excedente passará a compor o patrimônio líquido do grupo. Se for inferior, a diferença poderá ser coberta com recursos desse patrimônio e, caso ainda haja insuficiência, por contribuição destinada ao custeio do rateio. A contribuição de estabilização, portanto, não elimina o rateio: ela procura reduzir a intensidade das oscilações ao longo do tempo.
A acumulação do patrimônio tem limite
O parágrafo 6º do art. 69 determina que, se o patrimônio líquido do GPPM exceder o total das contribuições arrecadadas pelo grupo nos três meses anteriores, a administradora deverá reduzir as contribuições dos meses seguintes, segundo critérios estabelecidos no contrato de participação e metodologia prevista na nota técnica atuarial.
A norma cria, assim, um mecanismo dinâmico de equilíbrio: períodos favoráveis podem resultar em acumulação de patrimônio; períodos adversos podem demandar sua utilização; e uma acumulação que ultrapasse o parâmetro regulamentar impõe redução das contribuições futuras.
A redação do parágrafo 6º merece atenção: o dispositivo utiliza a expressão “contribuições arrecadadas pelo grupo”, e não “contribuições de estabilização”. A delimitação precisa da base utilizada para esse teste deverá estar claramente refletida na metodologia atuarial, nos contratos e nos sistemas operacionais.
Além disso, o parágrafo 7º limita expressamente a destinação do patrimônio líquido. Ressalvada a hipótese de resgate no desligamento do participante, seus recursos somente podem ser utilizados para mitigar oscilações nos valores dos rateios, sendo vedada sua utilização para outras finalidades.
O patrimônio é coletivo, mas pode gerar direitos individuais em situações específicas
O parágrafo 8º do art. 69 determina que, no desligamento, a administradora calcule a parcela do patrimônio líquido a que o participante tenha direito, considerando, entre outros elementos, seu tempo de permanência no grupo, as garantias contratadas, as contribuições pagas e os rateios realizados e a realizar. O eventual resgate deverá ocorrer, se cabível e havendo saldo disponível, após a apuração do último rateio.
O parágrafo 9º é ainda mais expressivo: encerrado o grupo, o patrimônio líquido acumulado deverá ser distribuído aos participantes remanescentes proporcionalmente às contribuições mensais de estabilização realizadas e ao período de permanência.
Fica claro que o patrimônio acumulado é formado por recursos de natureza coletiva, vinculados às finalidades do grupo, dos quais podem emergir direitos econômicos individuais nas hipóteses previstas pela regulamentação. São recursos definitivamente associados àqueles que contribuíram para sua formação.
Governança, transparência e rastreabilidade serão decisivas
A contribuição de estabilização acrescenta exigências de governança que precisam ser consideradas no desenho dos processos da administradora. Para cada GPPM, será necessário manter controles capazes de reconciliar, de forma consistente e auditável:
* valores cobrados e recebidos;
* parcela aplicada ao rateio;
* excedente incorporado ao patrimônio líquido;
* utilização posterior desse patrimônio;
* direitos decorrentes de desligamentos; e
* valores atribuíveis aos participantes no encerramento do grupo.
A Resolução CNSP nº 491/2026 também impõe deveres de transparência perante os participantes. O art. 70 exige que os componentes cobrados sejam discriminados no documento de cobrança. Seus parágrafos 7º e 8º acrescentam que o participante deve ser informado sobre quanto da contribuição de estabilização foi destinado ao rateio, quanto foi incorporado ao patrimônio líquido e, quando houver utilização desse patrimônio para reduzir a cobrança, qual foi o valor do rateio, a parcela deduzida e a justificativa correspondente.
Isso significa que controles meramente agregados serão insuficientes. Embora o patrimônio seja juridicamente coletivo e indivisível durante o funcionamento do grupo, a administradora precisará conservar histórico em nível de detalhe suficiente para demonstrar a formação, a utilização e a destinação dos recursos, bem como para calcular os direitos previstos nos parágrafos 8º e 9º do art. 69.
A contribuição de estabilização não é uma taxa adicional da administradora, nem uma provisão técnica, nem um patrimônio individual do participante. Ela alimenta um patrimônio coletivo, segregado e funcionalmente vinculado à estabilização dos rateios, do qual podem surgir direitos econômicos individuais nas hipóteses expressamente previstas pela norma.
Esse desenho transforma a contribuição de estabilização em um instituto próprio da PPM regulada: um mecanismo que combina previsibilidade de cobrança, formação patrimonial e disciplina de uso dos recursos, exigindo da administradora capacidade atuarial, contábil, operacional e de governança compatível com a nova estrutura regulatória.
* Sidney Dias é diretor da Conhecer Seguros